Privater bezahlen
Bei einer reinen Barzahlung muss kein Kartendienstleister wissen, wer du bist. Kundenkarten, Rechnungen mit Namen oder andere Datenerfassungen im Laden sind davon unabhängig. [B1]
Du entdeckst runde ab. direkt im Geschäft: an der Kasse, am Aushang oder beim Bezahlen. Die Idee ist einfach: Bei Barzahlung wird auf die nächsten vollen 50 Cent nach unten gerundet. Die Differenz bleibt bei dir.
Bargeld, Privatsphäre und digitaler Euro
Bargeld, Privatsphäre & Selbstbestimmung
Du kaufst ein Brot, bezahlst ein Geschenk oder gibst jemandem Geld zurück. Dabei geht es auch darum, welche Daten eine Zahlung hinterlässt – und welche Technik du dafür brauchst.
Bei einer reinen Barzahlung muss kein Kartendienstleister wissen, wer du bist. Kundenkarten, Rechnungen mit Namen oder andere Datenerfassungen im Laden sind davon unabhängig. [B1]
Banknoten und Münzen lassen sich ohne Smartphone, Internet und Zahlungs-App übergeben. Auch ein eigenes Bankkonto ist für diesen Bezahlvorgang nicht erforderlich. [B1]
Du kannst Bargeld selbst aufbewahren und den verfügbaren Betrag unmittelbar sehen. Das kann helfen, den Überblick über Ausgaben zu behalten. [B1]
Privatsphäre ist keine Garantie völliger Anonymität. Bargeld hebt gesetzliche Pflichten nicht auf; auch der Laden kann Aufzeichnungen führen. [B3] [B4]
Beim geplanten digitalen Euro ist die Unterscheidung zwischen Online- und Offline-Zahlungen entscheidend. Beide sollen unterschiedlich viele personenbezogene Daten offenlegen. „Digital“ bedeutet deshalb nicht automatisch, dass die Zentralbank jeden Einkauf einer Person zuordnen kann. [D1]
Dein Zahlungsdienstleister könnte dich zur Erfüllung gesetzlicher Vorgaben identifizieren. Das Eurosystem soll Zahlungen dagegen nicht unmittelbar einzelnen Personen zuordnen können. [D1]
Europäische Datenschutzaufsichten kritisierten den vorgesehenen zentralen Zugangspunkt und unklare Regeln für Betrugserkennung. Sie forderten Notwendigkeitsprüfung und Datensparsamkeit. [D4]
Im Offline-Modus sollen persönliche Zahlungsdetails nur Zahlenden und Empfängern bekannt sein. Auf- und Entladen bleibt Gegenstand gesetzlicher Prüfungen. [D2]
Die Fragen dahinter
EDSA und EDSB beanstandeten 2023 mögliche übermäßige Zentralisierung und zu unklare Regeln für Betrugserkennung. Sie begrüßten zugleich die geplante Offline-Privatsphäre und Wahl zwischen Bargeld und digitalem Euro. Ihre Stellungnahme bezog sich auf den damaligen Vorschlag. [D4]
Nach dem beschriebenen Projekt soll der digitale Euro Banknoten und Münzen ergänzen, nicht ersetzen. Der Ratsstandpunkt vom Dezember 2025 verbindet das Vorhaben mit einer Stärkung des Bargeldzugangs und der Bargeldakzeptanz. Das sind Regelungsziele, keine Garantie über jede künftige Entwicklung. [D6]
Die EZB beschreibt das Projekt weiterhin als Vorbereitung. Gesetzgebung, endgültige Regeln und die Ausgabeentscheidung sind davon zu unterscheiden. Der hier verlinkte Ausgangsvorschlag und die Datenschutzkritik von 2023 sind deshalb ausdrücklich datiert, nicht als geltendes Einführungsrecht dargestellt. [D2] [D5] [D3]
Eigenschaften des Bargelds: direkte Zahlung, Privatsphäre und Nutzung ohne Zahlungsgerät.
Geplante Online-/Offline-Datennutzung. Beschreibung der EZB, keine Zusage einer bereits eingeführten Technik.
Fassung vom 17.08.2026; insbesondere Fragen 4, 7, 9, 14, 18, 20 und 23. Projekt- und Planungsstand, kein geltendes Einführungsgesetz.
Historische Datenschutzkritik vom 17.10.2023 am Kommissionsvorschlag; Begrenzung der Datensammlung, zentraler Zugangspunkt und Betrugserkennung.
Mitteilung vom 18.10.2023. Benennt Kritikpunkte und begrüßt zugleich die vorgesehene Offline-Privatsphäre und Bargeldwahl.
Ausgangsvorschlag, unter anderem Artikel 24 und 36. Kein programmierbares Geld; Vorgaben zur Datenverarbeitung. Nicht als bereits geltendes Recht dargestellt.
Verhandlungsposition: Ergänzung des Bargelds, Online-/Offline-Nutzung, Grunddienste und Gebührengrenzen.
Verlinkte Produktbeschreibung und Titel. Der Buchvolltext lag für diese Ergänzung nicht vor; keine Kapitel- oder Inhaltsprüfung behauptet.
Studie vom 28.11.2025. Bargeld hat ebenfalls Kosten; eine Gebührenersparnis ist nicht mit einem Nettovorteil gleichzusetzen.
§ 146 AO; ergänzend § 146a AO. Bargeld hebt gesetzliche Pflichten nicht auf.
§ 146a AO: elektronische Aufzeichnungen und einschlägige Belegausgabepflichten.
Die Geschichte beginnt nicht im Internet, sondern direkt im Geschäft. Der Händler bietet runde ab. freiwillig an. Du siehst den Hinweis – und beim Barzahlen bekommst du den Vorteil automatisch.
Ein Schild an der Kasse oder ein kleiner Aushang sagt dir: Hier wird bei Barzahlung auf volle 50 Cent nach unten gerundet.
Kein Sammelsystem, keine App, kein Coupon. Du bezahlst einfach mit Bargeld – so wie immer.
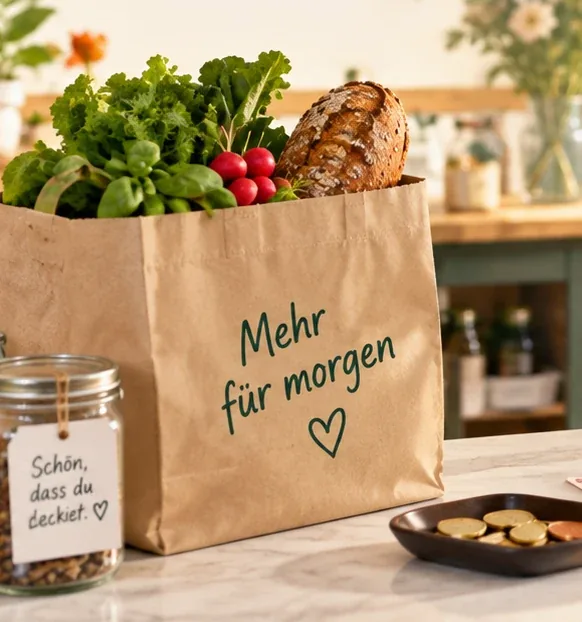
Der Preis wird nach unten gerundet. Das ist kein Zaubertrick – sondern ein sichtbarer, freiwilliger Barzahlungsrabatt.
Du brauchst keine Erklärung mit fünf Fußnoten. Wenn 12,87 € zu 12,50 € werden, ist der Vorteil glasklar.
Statt nur über Bargeld zu reden, bekommst du einen konkreten Anreiz, es weiter zu benutzen.
Wenn Geschäfte weniger Kartenkosten haben und direkt Cash vereinnahmen, stärkt das ihre Unabhängigkeit.
runde ab. ist freundlich, leicht verständlich und menschlich. Es macht aus einer Haltung ein kleines Alltagsritual mit echtem Nutzen.
Keine Punkte sammeln, kein Gutschein einlösen. Mindestbetrag, Ausnahmen und glatte Beträge regelt der Aushang im Laden.
Je einfacher ein Vorteil ist, desto eher bleibt er im Kopf – und im Alltag.
Bargeld ist unmittelbar. Es braucht keinen Zahlungsdienstleister zwischen dir und dem Laden.
Du merkst: Der Händler bietet dir freiwillig etwas an. Das ist greifbar, sympathisch und lokal.
Die Antworten sind bewusst schlicht gehalten. Denn genau das ist die Stärke der Idee.
Aus 12,87 € werden 12,50 €. Aus 8,44 € werden 8,00 €. Aus 5,50 € werden – je nach Regel des Geschäfts – entweder wieder 5,50 € oder mit einer freiwilligen Extra-Regel 5,00 €. Maßgeblich ist immer der deutlich kommunizierte Hinweis im Laden.
Nein. Kein Kundenkonto, keine App, keine Stempelkarte. Du zahlst einfach bar und bekommst den Vorteil unmittelbar.
Nein. Nur in Geschäften, die runde ab. freiwillig anbieten. Genau deshalb spielt der Hinweis im Laden eine so wichtige Rolle.
Weil er einen sichtbaren Barzahlungsrabatt anbieten möchte. Ob vermiedene Kartengebühren den Rabatt und den Bargeldaufwand decken, hängt von seinen Konditionen ab. Eine Ersparnis ist nicht garantiert. [B2]
Nein. Es ist eine freiwillige Idee, die Geschäfte für ihre Kunden umsetzen können. Diese Seite zeigt, wie das aus Kundensicht aussieht.
Bar zahlen. Auf volle 50 Cent nach unten. Die Differenz bleibt bei dir.
So einfach kann eine gute Idee sein.